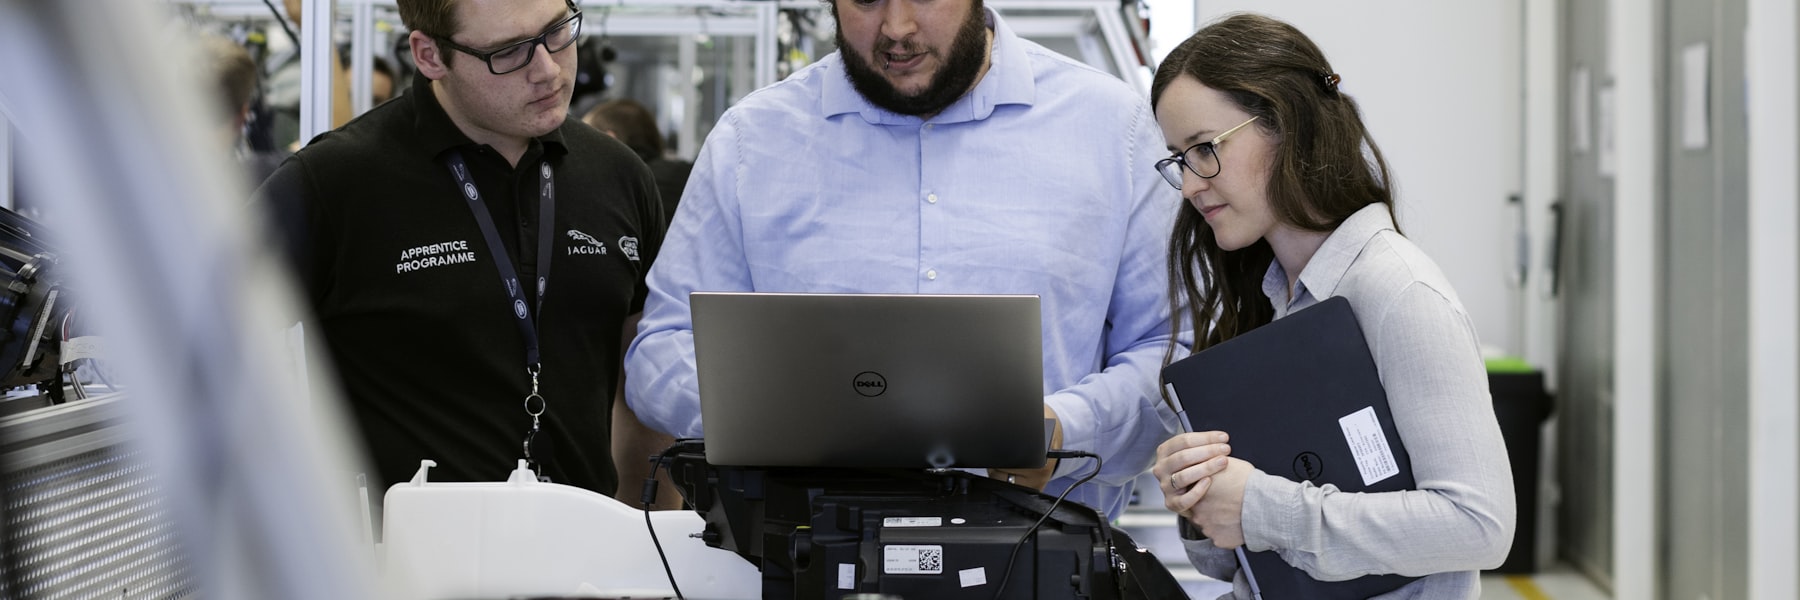
Ingenieure prüfen in einer Produktionsstätte ein F&E-Projekt am Laptop

F&E, Technopark und staatliche Förderungen

Eine Förderung zu nutzen ist nicht dasselbe, wie sie richtig anzuwenden. Abzugrenzen, welcher Gewinn befreit ist, Erlasse und Meldungen fristgerecht vorzunehmen und alles so zu dokumentieren, dass es in einer Prüfung Bestand hat — das ist unsere Aufgabe.

Welche Förderungen gibt es?

Die wichtigsten Förderungen für Forschungs-, Entwicklungs- und Designtätigkeiten. Welche davon Sie nutzen können, hängt von der Art Ihrer Tätigkeit und Ihrer Struktur ab.

Gewinnbefreiung im Technopark

  • Für Unternehmen in einer Technologieentwicklungszone sind Gewinne, die ausschließlich aus in der Zone ausgeübten Software-, Design- und F&E-Tätigkeiten stammen, bis zum 31.12.2028 von der Einkommen- und Körperschaftsteuer befreit.
  • Die Befreiung gilt nicht für die gesamte Tätigkeit, sondern nur für den Gewinn in diesem Umfang; Gewinne innerhalb und außerhalb der Zone sind abzugrenzen.
  • Der befreite Gewinn kann durch das Verhältnis qualifizierter Aufwendungen zu den Gesamtaufwendungen begrenzt werden.
  • Eine falsche Abgrenzung kann in einer späteren Prüfung bis zur vollständigen Versagung der Befreiung führen.

F&E- und Designabzug

  • Der gesamte Aufwand für Forschung, Entwicklung, Innovation und Design in F&E-Zentren, Designzentren und geförderten Projekten wird bei der Ermittlung des Körperschafts- und Gewerbegewinns zusätzlich abgezogen.
  • In Zentren, die die festgelegten Kriterien erfüllen, können bis zu fünfzig Prozent des Anstiegs der Aufwendungen gegenüber dem Vorjahr zusätzlich abgezogen werden.
  • Reicht der Gewinn nicht aus, wird der nicht abziehbare Betrag in spätere Perioden vorgetragen und jährlich um die Neubewertungsrate erhöht.
  • Die Aufwendungen werden aktiviert und über Abschreibungen getilgt; entsteht kein Wirtschaftsgut, werden sie unmittelbar als Aufwand erfasst.

Förderung des Lohnsteuereinbehalts

  • Die auf die Löhne von F&E-, Design- und Unterstützungspersonal für diese Arbeit berechnete Einkommensteuer wird über die Lohnsteuererklärung erlassen.
  • Die Förderung ist auf den Teil des Lohns beschränkt, der das Vierzigfache des Bruttomindestlohns nicht übersteigt.
  • Erlassen wird der Betrag, der nach Abzug der auf die Mindestlohnbefreiung entfallenden Steuer verbleibt; die beiden Befreiungen werden nicht übereinander angewandt.
  • Lohnabrechnung und Lohnsteuererklärung müssen entsprechend aufgebaut sein; eine nachträgliche Korrektur ist aufwendig und riskant.

Förderung des Arbeitgeberanteils zur Sozialversicherung

  • Die Hälfte des auf die Löhne des erfassten Personals berechneten Arbeitgeberanteils zur Sozialversicherung wird je Beschäftigtem fünf Jahre lang aus dem Haushalt getragen.
  • Auch Personal, dessen Lohn im Technopark von der Einkommensteuer befreit ist, fällt unter diese Förderung.
  • Die Inanspruchnahme setzt voraus, dass die monatlichen Beitrags- und Dienstmeldungen unter der richtigen Gesetzesnummer abgegeben werden.
  • Eine falsche Verschlüsselung führt zur Rückforderung der Förderung samt Säumniszuschlag.

Stempelsteuerbefreiung

  • Auf Urkunden, die im Zusammenhang mit F&E-, Innovations- und Designtätigkeiten errichtet werden, wird keine Stempelsteuer erhoben.
  • Nach der Änderung von 2025 darf die Befreiung bei Löhnen das Vierzigfache des Bruttomindestlohns nicht übersteigen.
  • Vertrags- und Belegordnung müssen so aufgebaut sein, dass die Befreiung auf der richtigen Grundlage beruht.

Technologiegründungskapital und weitere Förderungen

  • Gründern, welche die Voraussetzungen erfüllen, wird einmalig und ohne Sicherheiten ein Technologiegründungskapital als Zuschuss gewährt; der Betrag kann nach Branche und Bereich erhöht werden.
  • Vorbereitung von Jahresabschlüssen und Aufwandsbelegen für Anträge bei Programmen der Mittelstandsagentur und des Forschungsrats.
  • Prüfung der Befreiungen, die beim Erwerb von Maschinen und Ausrüstung für F&E- und Innovationstätigkeit in Betracht kommen.

Was tun wir?

Die Förderung selbst steht im Gesetz; die eigentliche Arbeit besteht darin, sie in den Aufzeichnungen Ihres Unternehmens richtig abzubilden.

Abgrenzung des befreiten Gewinns

Wir trennen erfasste von nicht erfassten Tätigkeiten, ermitteln den befreiten Gewinn und tragen ihn in der Erklärung in die richtige Zeile ein.

Aufbau von Lohnabrechnung und Erlass

Wir grenzen F&E-, Design- und Unterstützungspersonal ab und bilden Steuererlass und Sozialversicherungsförderung in Abrechnung und Erklärung korrekt ab.

Verfolgung von Aufwand und Zeiten

Projektbezogene Aufwandstrennung, Erfassung der außerhalb der Zone verbrachten Zeiten und Aufbau der Belegordnung.

Förderanträge

Wir erstellen den finanziellen Teil der Antragsunterlagen für Mittelstandsagentur-, Forschungsrats- und Gründungsförderungen.

Verfolgung von Fristen und Schwellen

Wir behalten Schwellen wie Befreiungszeiträume, die Grenze des Vierzigfachen und die fünfjährige Sozialversicherungsförderung für Sie im Blick.

Unterstützung bei Prüfungen

Bei Ministeriumsberichten und Betriebsprüfungen belegen wir die Grundlage der Förderung und bereiten die Stellungnahme vor.

Häufige Fragen

Ich bin im Technopark — ist mein gesamter Gewinn steuerfrei?

Nein. Die Befreiung umfasst nur den Gewinn aus Software-, Design- und F&E-Tätigkeit in der Zone. Verkäufe, Beratung oder nicht erfasste Arbeiten desselben Unternehmens außerhalb der Zone werden normal besteuert. Diese Abgrenzung zu unterlassen ist der häufigste Fehler in der Praxis.

Sind F&E-Abzug und Technopark-Befreiung dasselbe?

Nein, es sind zwei getrennte Regelungen aus unterschiedlichen Gesetzen. Die Technopark-Befreiung stellt den Gewinn steuerfrei; der F&E-Abzug erlaubt es, den Aufwand ein zweites Mal abzuziehen. Was Sie nutzen können, hängt von Ihrer Struktur ab; in manchen Fällen kommen sie nicht zusammen vor.

Fällt für mein Personal überhaupt keine Steuer an?

Die Steuer wird berechnet und dann über die Lohnsteuererklärung erlassen: Sie wird festgesetzt, aber nicht gezahlt. Der Erlass ist auf den Teil des Lohns bis zum Vierzigfachen des Bruttomindestlohns beschränkt und gilt für den nach der Mindestlohnbefreiung verbleibenden Betrag.

Mein Gewinn ist zu gering für den F&E-Abzug — verfällt mein Anspruch?

Nein. Der wegen unzureichenden Gewinns nicht abziehbare Betrag wird in spätere Wirtschaftsjahre vorgetragen und jährlich um die Neubewertungsrate erhöht berücksichtigt.

Was passiert, wenn Personal außerhalb der Zone arbeitet?

Da die Förderungen an die Arbeit in der Zone anknüpfen, müssen außerhalb verbrachte Zeiten erfasst und die gesetzlich zulässigen Grenzen eingehalten werden. Diese Erfassung aufzubauen hilft Ihnen in einer späteren Prüfung am meisten.

Ich bin nicht im Technopark — kann ich gar keine Förderung nutzen?

Doch. F&E-Abzug, Lohnsteuerförderung und Sozialversicherungsförderung gelten auch für F&E-Zentren, Designzentren und geförderte Projekte. Zudem setzen die Programme der Mittelstandsagentur und des Forschungsrats keinen Technopark voraus. Sehen wir uns Ihre Lage gemeinsam an.
Sehen wir gemeinsam, welche Förderung Ihnen zusteht

Schildern Sie uns Ihre Tätigkeit und Ihre Personalstruktur; wir stellen die nutzbaren Förderungen und die dafür nötige Aufzeichnungsordnung zusammen.

Rechtsgrundlage: Übergangsartikel 2 des Gesetzes Nr. 4691 über Technologieentwicklungszonen und Artikel 3 des Gesetzes Nr. 5746 über die Förderung von Forschungs-, Entwicklungs- und Designtätigkeiten. Dies ist eine allgemeine Information; sprechen Sie uns zu Ihrer eigenen Lage an.